Der Bundesfinanzhof (BFH) hat die Besteuerung der Energiepreispauschale bei Arbeitnehmern als verfassungsgemäß bestätigt. Die einmalige Zahlung von 300 Euro wurde 2022 mit dem Steuerentlastungsgesetz eingeführt und Arbeitnehmern über ihre Arbeitgeber ausgezahlt. Das Finanzamt berücksichtigte sie bei der Einkommensteuer als steuerpflichtigen Arbeitslohn.
Ein Kläger sah darin eine ungerechtfertigte Ungleichbehandlung gegenüber Minijobbern. Bei diesen wird der Arbeitslohn ausschließlich pauschal besteuert, sodass die Pauschale ohne zusätzliche Besteuerung ausgezahlt worden sei.
Mit Urteil vom 11.06.2026 (Az. VI R 15/24) wies der BFH die Klage zurück. Die unterschiedliche Behandlung sei wegen der typischen Zugehörigkeit von Minijobbern zum Niedriglohnsektor gerechtfertigt und verstoße nicht gegen den allgemeinen Gleichheitssatz des Grundgesetzes.
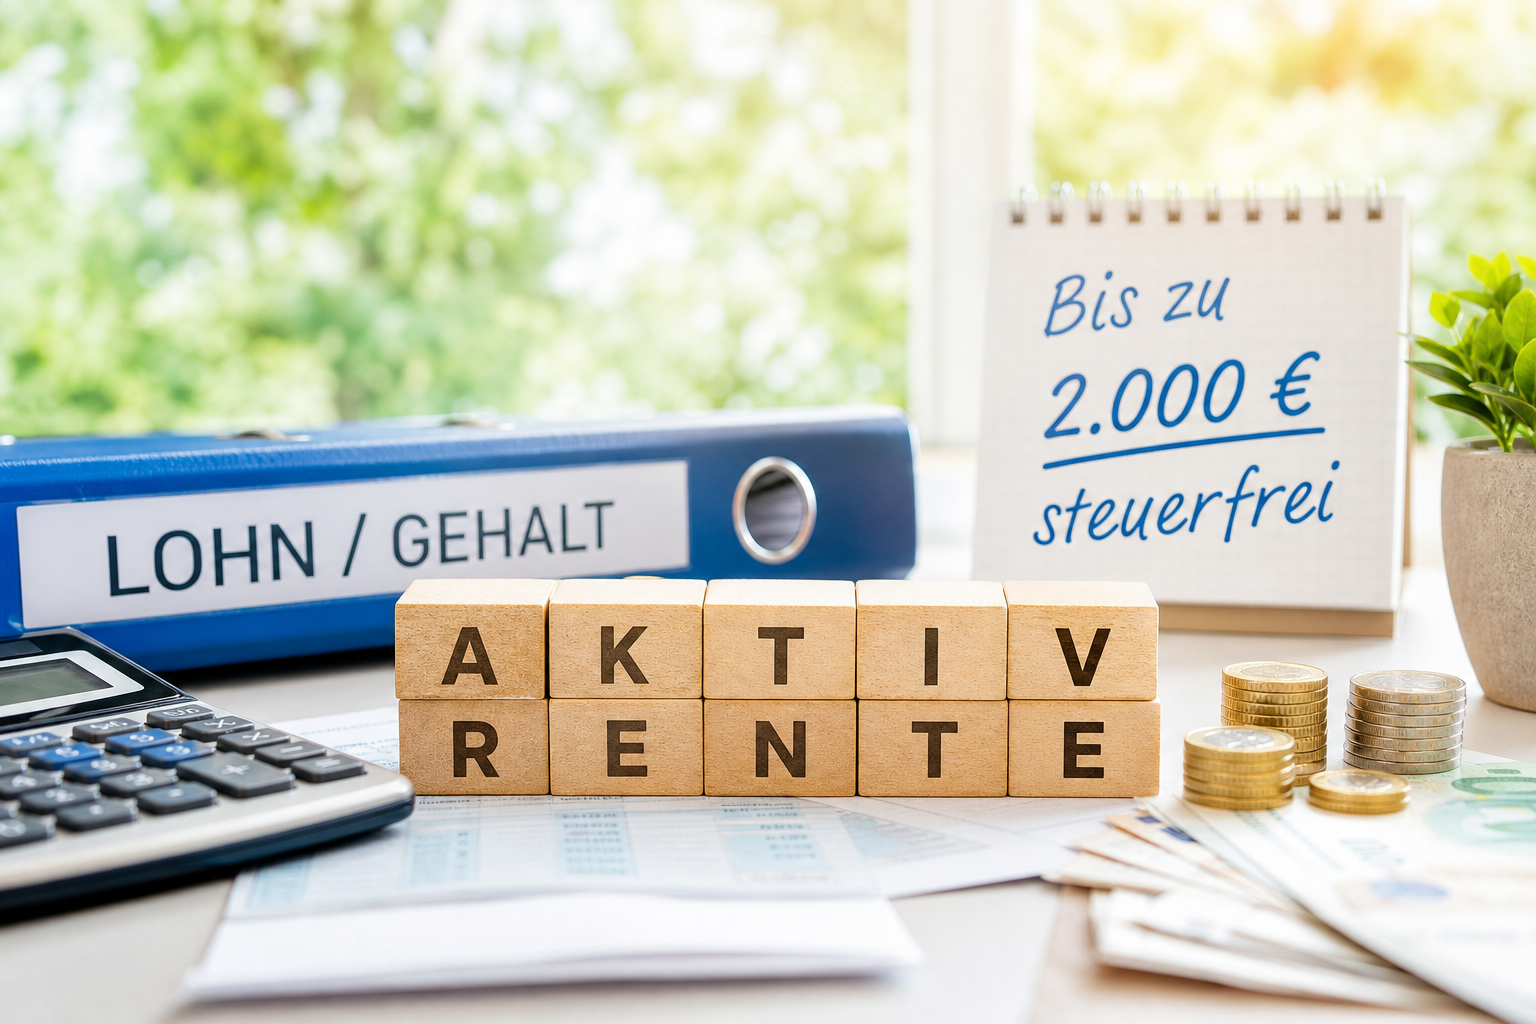
Das Bundesfinanzministerium hat seinen Fragen- und Antworten-Katalog zur Aktivrente erweitert. Die Aktualisierung enthält zwei zusätzliche Erläuterungen zum Wechsel oder Beginn einer Beschäftigung sowie zur Anwendung der Steuerbefreiung bei Midijobs.
Wer die gesetzliche Regelaltersgrenze erreicht hat und weiterhin arbeitet, kann Arbeitslohn bis zu 2.000 EUR monatlich steuerfrei beziehen. Die Befreiung betrifft nur die Steuer. Beiträge zur Sozialversicherung fallen weiterhin an.
Endet ein Arbeitsverhältnis im laufenden Monat oder wechselt der Arbeitnehmer den Arbeitgeber, wird der Freibetrag zeitanteilig berechnet. Grundlage sind pauschal 30 Kalendertage je Monat. Daraus ergibt sich ein täglicher Freibetragsanteil von 66,67 EUR.
Wird der Monatsbetrag durch diese Aufteilung nicht vollständig genutzt, kann der Arbeitnehmer den noch offenen Betrag im Rahmen seiner Steuererklärung beantragen. Ob sich daraus tatsächlich eine steuerliche Auswirkung ergibt, hängt vom Einzelfall ab.
Beginnt im selben Monat eine neue Beschäftigung, kann der volle Monatsfreibetrag ohne tägliche Kürzung berücksichtigt werden. Voraussetzung ist eine schriftliche Erklärung des Arbeitnehmers gegenüber dem neuen Arbeitgeber, dass im betreffenden Monat bislang keine steuerfreie Aktivrente in Anspruch genommen wurde. Der Arbeitgeber muss diese Erklärung als Beleg zum Lohnkonto nehmen. Liegt sie nicht vor, darf nur ein anteiliger Freibetrag berücksichtigt werden.
Für Minijobs gilt die Steuerbefreiung nicht. Erfasst sind Beschäftigungen mit einem Arbeitsentgelt bis 603 EUR.
Anders ist die Regelung bei Midijobs im Übergangsbereich von 603,01 bis 2.000 EUR. Hier greift die Steuerbefreiung der Aktivrente. Sie wird grundsätzlich auf das gesamte Arbeitsentgelt angewandt. Maßgeblich ist damit nicht lediglich das für die Rentenversicherung reduzierte beitragspflichtige Entgelt.
Arbeitgeber können arbeitstägliche Mahlzeiten, Essenmarken und vergleichbare Zuschüsse unter bestimmten Voraussetzungen mit dem amtlichen Sachbezugswert versteuern. Maßgeblich ist R 8.1 Abs. 7 Nr. 4 LStR. Die Regelung greift, wenn tatsächlich eine Mahlzeit abgegeben wird und der Arbeitnehmer pro Arbeitstag höchstens eine Essenmarke, einen Essensgutschein oder einen Restaurantscheck einlöst.
Der Verrechnungswert darf den amtlichen Sachbezugswert für eine Mittagsmahlzeit um höchstens 3,10 EUR übersteigen. Außerdem darf die Essenmarke nicht an Arbeitnehmer ausgegeben werden, die an dem betreffenden Tag eine Auswärtstätigkeit ausüben.
Die gleichen Grundsätze gelten für arbeitstägliche Mahlzeitenzuschüsse, wenn der Anspruch des Arbeitnehmers arbeitsvertraglich oder auf einer anderen arbeitsrechtlichen Grundlage festgelegt ist. Voraussetzung ist, dass der Zuschuss den tatsächlichen Preis der Mahlzeit nicht übersteigt. Das ergibt sich aus dem BMF-Schreiben vom 18.1.2019, BStBl 2019 I S. 669.
Nach diesem Schreiben kann der Sachbezugswert auch angesetzt werden, wenn der Arbeitnehmer im Homeoffice arbeitet oder als Teilzeitkraft beschäftigt ist. Das gilt auch dann, wenn die betriebliche Arbeitszeitregelung keine entsprechenden Ruhepausen vorsieht. Ebenso bleibt die Bewertung möglich, wenn der Arbeitnehmer einzelne Bestandteile einer Mahlzeit bei verschiedenen Akzeptanzstellen kauft.
Kauft der Arbeitnehmer am selben Tag zusätzliche Mahlzeiten auf Vorrat für andere Tage, gelten die darauf entfallenden Zuschüsse dagegen als Barlohn. Eine entsprechende Abgrenzung ist bei der lohnsteuerlichen Erfassung erforderlich.
Die Bayerische Finanzverwaltung hat mit Verfügung vom 13.05.2026, S 2334.1.1-43/10 St36, weitere Einzelfragen eingeordnet. Enthält ein Beleg neben der Mahlzeit zusätzliche Artikel, steht das der Bewertung nicht entgegen, wenn sich der Preis der Mahlzeit eindeutig bestimmen lässt. Der Zuschuss darf allerdings nur auf diesen tatsächlichen Mahlzeitenpreis entfallen.
Bei einer Sammelrechnung kann jeder Arbeitnehmer seinen eigenen Anteil am Gesamtbetrag ansetzen. Weitere Positionen auf dem Sammelbeleg verändern die Bewertung seines Anteils nicht. Verlangt der Arbeitgeber eine Zuzahlung, bleibt die Bewertung ebenfalls unverändert. Die Zuzahlung muss jedoch zutreffend erfasst werden.
Auch bei einer kurzen Auswärtstätigkeit kann der Sachbezugswert angewendet werden, wenn für den betreffenden Tag kein Anspruch auf die steuerfreie Verpflegungspauschale besteht. Sind Arbeitnehmer am selben Tag bei mehreren Arbeitgebern beschäftigt, kann jeder Arbeitgeber die Regelung für sein eigenes Dienstverhältnis gesondert anwenden.
Eine vereinfachte Abwicklung sieht die sogenannte „15-er-Regelung“ vor. Bei durchschnittlich höchstens drei Abwesenheitstagen im Monat und höchstens 15 Essenmarken monatlich muss der Arbeitgeber die Abwesenheitstage nicht einzeln feststellen und die Zahl der Marken nicht anpassen.
Restaurantbesuche am Abend sind nicht von vornherein ausgeschlossen. Bei einer größeren Zahl von Arbeitnehmern kann außerdem eine stichprobenartige Kontrolle der Voraussetzungen zulässig sein. Die Prüfung muss regelmäßig erfolgen und dokumentiert werden.
Die Aufzeichnungen müssen im Lohnkonto geführt werden. Eine gesonderte Ausweisung des Sachbezugs in der Entgeltabrechnung ist nicht erforderlich.
Eine Umwandlung von Barlohn in Mahlzeiten, die mit dem Sachbezugswert bewertet werden, ist grundsätzlich möglich. Wird allerdings arbeitsvertraglich vereinbart, dass sich das laufende Gehalt um die Essenszuschüsse mindert, die der Arbeitgeber für den Vormonat gewährt hat, liegen insoweit keine Sachbezüge vor.
Für Essensautomaten sind zentrale Fragen noch nicht abschließend geklärt. Das betrifft sowohl die rechtliche Einordnung, etwa als Fremdkantine oder als Ausgabe von Essenmarken, als auch die Zuordnung zu Frühstück, Mittagessen oder Abendessen. Anrufungsauskünfte sollen hierzu vorerst zurückgestellt werden.
Gelegentlich kommt es vor, dass ein Arbeitnehmer sein Privatfahrzeug für eine Dienstreise nutzt, obwohl ihm ein Dienstwagen zur Verfügung steht. Üblicherweise kommt es hier nicht zu größeren steuerlichen Problemen, so dass der Arbeitnehmer die Fahrtkosten der Dienstreise als Werbungskosten geltend machen kann. Das Niedersächsische FG musste sich nun aber mit einem Fall befassen, in dem der Firmenwagen, der dem Arbeitnehmer von seinem Arbeitgeber zur Verfügung gestellt wurde, ausschließlich privat genutzt und für Dienstreisen – ebenfalls ausschließlich – das Privatfahrzeug verwendet wurde. Das Gericht hat zugunsten des Klägers geurteilt, aber es wurde Revision zum BFH zugelassen (Az. VI R 30/24).
Der einem Steuerpflichtigen zu gewährende Ersatz eines Verdienstausfallschadens führt auch in Höhe der hierauf entfallenden Einkommensteuer zu steuerbaren Einkünften. Die erst in einem späteren Veranlagungszeitraum vom Schädiger erstattete Steuerlast auf den Verdienstausfallschaden hat zur Folge, dass keine für eine tarifermäßigte Besteuerung gemäß § 34 Abs. 2 Nr. 2 EStG erforderliche Zusammenballung von Einkünften vorliegt, so eine Entscheidung des Bundesfinanzhofs (BFH).
Die Steuererklärung oder Einkommensteuererklärung ist auch unter dem Begriff Lohnsteuerjahresausgleich bekannt.
Der Arbeitgeber berechnet bei jeder Lohnabrechnung die Lohnsteuer, behält diese vom Bruttolohn ein und führt sie an das zuständige Finanzamt ab.
Dieser vorab berechneten Steuerzahllast steht die im nachhinein festgesetzte, tatsächliche Steuerzahllast gegenüber. Bei der Festsetzung der tatsächlichen Steuerzahllast werden die persönlichen Verhältnisse des Steuerpflichtigen berücksichtigt.
Zahlreiche Faktoren wie z.B. Familienstand, Kinder, Entfernung zur Arbeitsstätte, Versicherungen können die Höhe der Steuerbelastung beeinflussen. Eine Übersicht der wichtigsten für die Steuererklärung benötigten Unterlagen finden Sie in unserer Checkliste.
Die während des Jahres einbehaltene Steuer wird bei der späteren Abgabe der Steuererklärung wie eine Vorauszahlung auf die Einkommensteuer angerechnet, daher der Begriff „Lohnsteuerjahresausgleich“.
Wenn also während des Jahres zuwenig Lohnsteuer abgeführt wurde, kann es auch zu Nachzahlungen kommen. Deshalb ist eine individuelle Beratung in einem persönlichen Gespräch durch nichts zu ersetzen.
Aus dem Bruttoeinkommen des Arbeitnehmers berechnet sich die Lohnsteuer. Sie wird auf Einkünfte aus nicht selbstständiger Arbeit erhoben.
Die Lohnsteuer wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Höhe der Lohnsteuer ist abhängig von der Lohnsteuerklasse und diese richtet sich nach dem Familienstand. Jeweils zum Jahresende bescheinigt der Arbeitgeber die einbehaltene Lohnsteuer und die Sozialversicherungsbeiträge und der Arbeitnehmer kann dann beim Finanzamt eine Steuererklärung (auch als Lohnsteuerjahresausgleich oder Einkommensteuererklärung bekannt) abgeben. Das Finanzamt prüft, inwieweit die Steuern in der richtigen Höhe einbehalten wurden und erteilt einen Steuerbescheid, in dem der Steuerzahler unter Umständen zu viel gezahlte Steuern erstattet bekommt, oder zu wenig gezahlte Steuern nachzahlen muss.
Lohnsteuerklasse
Die Einordnung in Steuerklassen erfolgt in Absprache mit dem Finanzamt und wird auf der Lohnsteuerkarte vermerkt.
In Deutschland gibt es die Lohnsteuerklassen I bis VI, die Steuerklassen I und II sind Ledigen mit oder ohne Kind vorbehalten.
Tipp zur Steuerklassenwahl
Für Verheiratete gibt es die Lohnsteuerklasse IV oder die Steuerklassen III und V. Die Lohnsteuerklasse IV wird gewählt, wenn beide in etwa das gleiche Einkommen haben. Die Steuerklasse III ist dann für den beispielsweise gut verdienenden Ehemann und die V für die halbtags berufstätige Ehefrau. Eine ausführliche Beschreibung finden Sie unter Lohnsteuerklassen.
Freibeträge
Unter bestimmten Voraussetzungen können sich lohnsteuerpflichtige Arbeitnehmer auf der Lohnsteuerkarte Steuerfreibeträge eintragen lassen.
Lohnsteuerhilfe
Steuerzahler, die sich mit diesem Prozedere nicht beschäftigen wollen oder können, haben die Möglichkeit die Hilfe eines Lohnsteuerhilfevereins in Anspruch zu nehmen. Dort zahlen Sie einen bestimmten Betrag und erhalten dafür professionelle Unterstützung für die Lohnsteuererklärung. Mittlerweile ist es üblich, die Lohnsteuererklärung auch online an das entsprechende Finanzamt zu senden.
Beratungsstelle in Ihrer Nähe
Lohnsteuerhilfevereine betreiben ein dichtes Netz an Beratungsstellen. Die Leiter dieser Stellen müssen zunächst eine entsprechende steuerliche Qualifikation nachweisen, um Beratungen durchführen zu können. Unsere Beratungsstelle finden sie in der Magdeburger Börde in Schackensleben.
Da es um Ihr Geld geht, sind Steuererklärungen Vertrauenssache. Zu viel gezahlte Steuern können Sie durch Ihre jährliche Einkommenssteuererklärung vom Finanzamt zurückholen. Gut, wenn man dabei einen starken, kompetenten und seriösen Partner hat, der an alles denkt.
Wir bieten Ihnen folgende Vorteile:
Service – Wir erstellen für Sie Ihre Einkommenssteuererklärung und übernehmen für Sie die gesamte Abwicklung mit dem Finanzamt.
Beratung – Wir bieten Ihnen individuelle Beratung bei der Gestaltung all ihrer Lohnsteuerfragen.
Flexibilität – Wir bieten das ganze Jahr über einen qualifizierten Service im Rahmen der gesetzlichen Möglichkeiten des Steuerberatungsgesetzes.
Moderne Zusammenarbeit – Wir ersparen Ihnen einen großen Zeitaufwand, durch die Nutzung moderner Kommunikations- und Arbeitsmittel.
Preis – Durch eine Zusammenarbeit mit uns sparen Sie, im Gegensatz zu den Kosten eines Steuerberaters, viel Geld.

 Die Steuererklärung oder Einkommensteuererklärung ist auch unter dem Begriff Lohnsteuerjahresausgleich bekannt.