Aktivrente: Arbeitgeberwechsel und Midijobs

Aktivrente: Arbeitgeberwechsel und Midijobs

Das Bundesfinanzministerium hat seinen Fragen- und Antworten-Katalog zur Aktivrente erweitert. Die Aktualisierung enthält zwei zusätzliche Erläuterungen zum Wechsel oder Beginn einer Beschäftigung sowie zur Anwendung der Steuerbefreiung bei Midijobs.

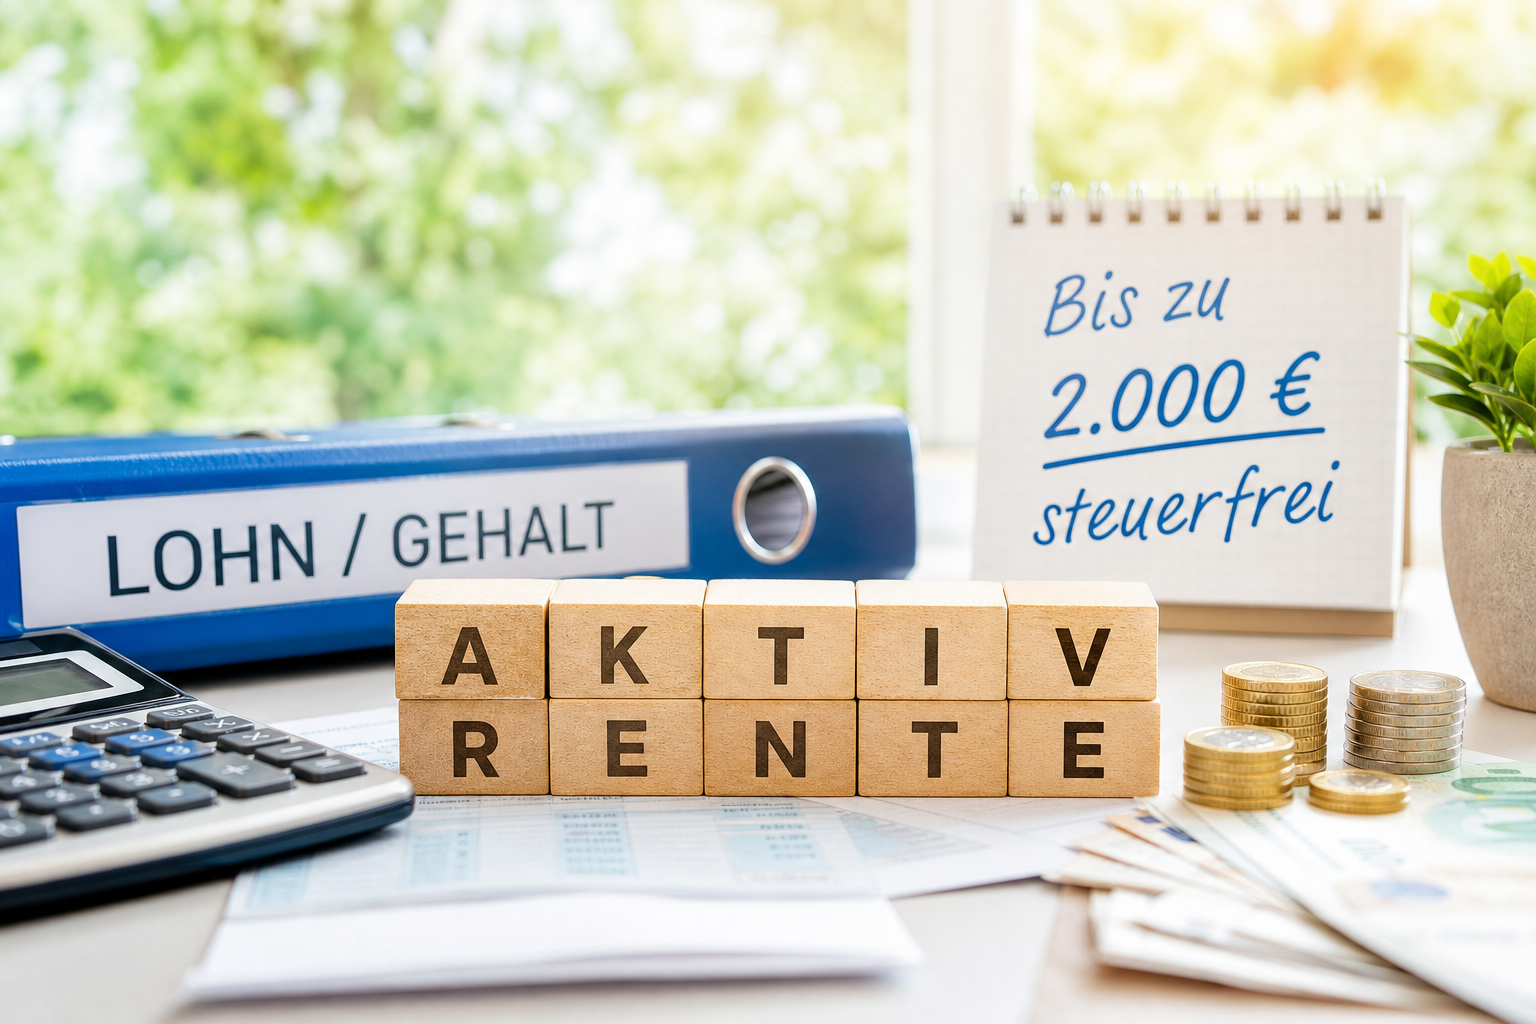
Wer die gesetzliche Regelaltersgrenze erreicht hat und weiterhin arbeitet, kann Arbeitslohn bis zu 2.000 EUR monatlich steuerfrei beziehen. Die Befreiung betrifft nur die Steuer. Beiträge zur Sozialversicherung fallen weiterhin an.

Endet ein Arbeitsverhältnis im laufenden Monat oder wechselt der Arbeitnehmer den Arbeitgeber, wird der Freibetrag zeitanteilig berechnet. Grundlage sind pauschal 30 Kalendertage je Monat. Daraus ergibt sich ein täglicher Freibetragsanteil von 66,67 EUR.

Wird der Monatsbetrag durch diese Aufteilung nicht vollständig genutzt, kann der Arbeitnehmer den noch offenen Betrag im Rahmen seiner Steuererklärung beantragen. Ob sich daraus tatsächlich eine steuerliche Auswirkung ergibt, hängt vom Einzelfall ab.

Beginnt im selben Monat eine neue Beschäftigung, kann der volle Monatsfreibetrag ohne tägliche Kürzung berücksichtigt werden. Voraussetzung ist eine schriftliche Erklärung des Arbeitnehmers gegenüber dem neuen Arbeitgeber, dass im betreffenden Monat bislang keine steuerfreie Aktivrente in Anspruch genommen wurde. Der Arbeitgeber muss diese Erklärung als Beleg zum Lohnkonto nehmen. Liegt sie nicht vor, darf nur ein anteiliger Freibetrag berücksichtigt werden.

Für Minijobs gilt die Steuerbefreiung nicht. Erfasst sind Beschäftigungen mit einem Arbeitsentgelt bis 603 EUR.

Anders ist die Regelung bei Midijobs im Übergangsbereich von 603,01 bis 2.000 EUR. Hier greift die Steuerbefreiung der Aktivrente. Sie wird grundsätzlich auf das gesamte Arbeitsentgelt angewandt. Maßgeblich ist damit nicht lediglich das für die Rentenversicherung reduzierte beitragspflichtige Entgelt.
Einkommensteuerreformgesetz 2027

Einkommensteuerreformgesetz 2027

Der Bundesrat verlangt Änderungen am Entwurf für ein Einkommensteuerreformgesetz 2027. Bei Sonn- und Feiertagszuschlägen lehnen die Länder die geplante Anhebung der Grundlohnobergrenze auf 75 EUR ab. Stattdessen sollen die Zuschlagssätze von 50 beziehungsweise 125 Prozent moderat steigen, um zusätzlichen Verwaltungsaufwand zu vermeiden.

Die geplanten Änderungen bei der Gewerbesteuer für Rechenzentren begrüßt der Bundesrat grundsätzlich. Für die Aufteilung der Steuer soll der Energieverbrauch stärker und die Lohnsumme weniger berücksichtigt werden. Zugleich fordert er Maßnahmen gegen Umgehungen, etwa durch internationale Steuervermeidungsmodelle oder einen unerheblichen Nebenbetrieb.

Die zehnjährige Veräußerungsfrist für Immobilien nach § 23 Abs. 1 Satz 1 Nr. 1 EStG bleibt bestehen. Eine Empfehlung zu ihrer Abschaffung wurde nicht in die Stellungnahme aufgenommen.

Nach dem Gesetzentwurf sollen der Grundfreibetrag 2027 auf 12.564 EUR und 2028 auf 12.900 EUR steigen. Die Kinderfreibeträge sollen auf 10.056 EUR beziehungsweise 10.236 EUR anwachsen, das Kindergeld auf 267 EUR im Jahr 2027 und 272 EUR im Jahr 2028. Der Arbeitnehmer-Pauschbetrag soll von 1.230 EUR auf 1.430 EUR steigen.

Für zu versteuernde Einkommen ab 250.000 EUR ist ein Steuersatz von 45 Prozent vorgesehen, ab 280.000 EUR zusätzlich ein Satz von 47 Prozent. Bei Handwerkerleistungen sollen der absetzbare Anteil von 20 auf 15 Prozent und der Höchstbetrag von 1.200 auf 900 EUR sinken.

Einkommensbelastungsquote bei voraussichtlich 53,1 %

Einkommensbelastungsquote bei voraussichtlich 53,1 %

Nach Berechnungen des Bundes der Steuerzahler liegt die Einkommensbelastungsquote für einen durchschnittlichen Arbeitnehmerhaushalt 2026 voraussichtlich bei 53,1 Prozent. Der rechnerische Steuerzahlergedenktag fällt auf den 13. Juli 2026 um 23:21 Uhr. Bis dahin werden die Einkünfte vollständig für Steuern und Abgaben an öffentliche Kassen zugerechnet. Gegenüber dem Vorjahr steigt die Quote um rund 0,2 Prozentpunkte.

Als Gründe nennt der Verband unter anderem den um 0,4 Prozentpunkte höheren durchschnittlichen Zusatzbeitrag in der gesetzlichen Krankenversicherung, die mit 60 Euro je Tonne kalkulierte CO2-Abgabe sowie gestiegene Stromumlagen. Für alleinlebende Arbeitnehmer beträgt die durchschnittliche Belastung 54,0 Prozent; ihr Steuerzahlergedenktag liegt am 17. Juli 2026.

Vordrucke Wohnungsbauprämie 2026

Vordrucke Wohnungsbauprämie 2026

Für das Jahr 2026 stehen die Antragsformulare zur Wohnungsbauprämie fest. Das Bundesministerium der Finanzen hat die entsprechenden Vordruckmuster bekannt gegeben.

Die Formulare gelten sowohl für Bausparbeiträge nach § 2 Abs. 1 Nr. 1 des Wohnungsbau-Prämiengesetzes (WoPG) als auch für Aufwendungen nach § 2 Abs. 1 Nr. 2 bis 4 WoPG. Sie sind auf der Homepage des Bundesministeriums der Finanzen abrufbar.

Für Bausparbeiträge kann der Antrag nach § 2 Abs. 1 Nr. 1 WoPG auch elektronisch gestellt werden. Voraussetzung ist, dass die jeweilige Bausparkasse ein zulässiges elektronisches Antragsverfahren anbietet.

Steuerberatungsgesetz aktualisiert

Steuerberatungsgesetz aktualisiert

Die Steuerberatung wird für Bürgerinnen und Bürger flexibler, zugleich wird Bürokratie für Beratende abgebaut. Mit einer Änderung des Steuerberatungsgesetzes schafft die Bundesregierung die Grundlage für ein breiteres Beratungsangebot. Ab dem 1. September 2026 dürfen Lohnsteuerhilfevereine ihre Mitglieder umfassender bei der Steuererklärung unterstützen.

So dürfen Lohnsteuerhilfevereine weitreichender bei Einkünften aus Vermietung und Verpachtung beraten. Für Vermieterinnen und Vermieter bedeutet das mehr Auswahl. Bisher war das nur bei jährlichen Einnahmen von höchstens 18.000 Euro bei Einzelveranlagung beziehungsweise 36.000 Euro bei Zusammenveranlagung erlaubt. Diese Grenze entfällt ersatzlos.

Aufwandsentschädigungen 2026

Aufwandsentschädigungen 2026

Das Bundesfinanzministerium (BMF) hat mitgeteilt, dass die steuerfreien Mindestbeträge für Aufwandsentschädigungen aus öffentlichen Kassen rückwirkend zum 1.1.2026 angehoben werden. Die neuen Beträge dürfen damit bereits vor der förmlichen Änderung der LStR angewendet werden.

Aufwandsentschädigungen, die aus öffentlichen Kassen gezahlt werden, sind nach § 3 Nr. 12 Satz 2 EStG steuerfrei.

Zur Erleichterung der Feststellung, inwieweit es sich um eine steuerfreie Aufwandsentschädigung handelt, sind in den LStR für ehrenamtlich tätige Personen steuerfreie Mindestbeträge definiert.

Die bislang geltenden Mindestbeträge werden rückwirkend zum 1. Januar 2026 angehoben:

• Der monatliche Mindestbetrag steigt von 250 EUR auf 275 EUR (R 3.12 Abs. 3 LStR).
• Der Tagessatz für gelegentliche ehrenamtliche Tätigkeiten erhöht sich von 8 EUR auf 9 EUR (R 3.12 Abs. 5 Satz 1 LStR).

Rundfunkbeitrag steuerlich absetzbar

Rundfunkbeitrag steuerlich absetzbar

Nach bisherigem Recht wird der Rundfunkbeitrag nicht steuerlich berücksichtigt. Eine Ausnahme gilt allerdings bei den Kosten der doppelten Haushaltsführung. Der Rundfunkbeitrag zählt hier zu den Unterkunftskosten, die mit maximal 1.000 Euro pro Monat berücksichtigt werden.

Der Bund der Steuerzahler (BdSt) unterstützt aktuell ein Musterverfahren vor dem Finanzgericht Mecklenburg-Vorpommern, damit Rundfunkbeiträge auch unabhängig von der Frage der doppelten Haushaltsführung steuermindernd angesetzt werden können (Az. 1 K 67/26).

Begründet wird die Klage laut Mitteilung des BdSt damit, dass der Zugang zu Rundfunk und Fernsehen allgemein zum sog. soziokulturellen Existenzminimum gezählt wird. Daher können sich Bürgergeldempfänger von der Zahlung freistellen lassen. Ebenso wird der Rundfunkbeitrag in manchen Bundesländern bei der Beamten-Mindestalimentation berücksichtigt. Der steuerliche Grundfreibetrag berücksichtigt den Rundfunkbeitrag dagegen nicht, obwohl er der Höhe nach an das Existenzminimum anknüpft. Der Gesetzgeber bestimmt zunächst im Sozialrecht die Höhe des Existenzminimums und ist an diesen Wert auch für das Steuerrecht gebunden. Er muss den Grundfreibetrag also entsprechend festlegen. Insofern stellt sich die Frage, ob Einkommensteuerpflichtige und beispielsweise Bürgergeldempfänger bei dieser existenznotwendigen Aufwendung gleichheitswidrig behandelt werden.

Steuerpflichtige sollten Einspruch gegen aktuelle Steuerbescheide einlegen und sich auf das Verfahren vor dem FG Mecklenburg-Vorpommern berufen.

Aktivrente und Steuererklärung

Aktivrente und Steuererklärung

Die Aktivrente selbst löst keine Pflicht zur Abgabe einer Steuererklärung aus. Der den Freibetrag übersteigende Lohn wird sofort monatlich besteuert. Eine Steuererklärung abzugeben, könnte aber sinnvoll sein, denn gezahlte Sozialversicherungsbeiträge auf die Aktivrente können in der Steuererklärung angesetzt werden. Eine Verpflichtung zur Abgabe kann sich aber ergeben, wenn Renten oder andere Einkünfte versteuert werden müssen.

Ob Menschen in der Rente Steuern zahlen müssen, hängt einerseits vom Rentenfreibetrag und andererseits davon ab, ob der Grundfreibetrag mit den anrechenbaren Einkünften überschritten wird.

Der steuerfreie Sockelbetrag der Aktivrente in Höhe von 2.000 Euro wirkt sich nicht auf die Steuerprogression aus. Stark darüberliegende, hohe Einkommen aus der Aktivrente führen jedoch mitunter zu einer erheblichen Besteuerung der Altersrente. Denn über dem Sockelbetrag greift die Steuerprogression sehr wohl.

Wenn auf Einkünfte im Rentenalter Steuern gezahlt werden müssen, dann ist die Steuererklärung mit Aktivrente etwas komplizierter. Wenn die Einnahmen aus der Aktivrente gänzlich steuerfrei bleiben, so können die damit zusammenhängenden Kosten steuerlich nicht berücksichtigt werden. Eine Ausnahme bildet der Arbeitnehmerpauschbetrag, der in der vollen Höhe von 1.230 Euro gewährt wird. Darüber hinaus gehende Werbungskosten wie z. B. Fahrtkosten oder Arbeitsmittel können nicht berücksichtigt werden.

Es sei denn, der Verdienst aus der Aktivrente liegt über dem Steuerfreibetrag. Hier können die über der Pauschale liegenden Werbungskosten anteilig berücksichtigt werden. Maßgeblich ist hier das Verhältnis der lohnsteuerfreien zu den lohnsteuerpflichtigen Einnahmen aus der Aktivrente.

Elektronische Steuerbescheide ab 2027

Elektronische Steuerbescheide ab 2027

Vorgesehen war ursprünglich, dass elektronische Steuerbescheide bereits ab dem 01.01.2026 zur Regel werden sollten und Bescheide in Papierform die Ausnahme werden sollten. Nun wurde durch den Gesetzgeber beschlossen, dass die Neuregelung doch erst ab dem 01.01.2027 gelten soll, so dass Steuerpflichtige ihre Bescheide 2026 weiterhin in Papierform erhalten, sofern sie beim Finanzamt nicht ausdrücklich in die elektronische Bekanntgabe eingewilligt haben.

Sofern ein Steuerpflichtiger die digitale Bescheidbekanntgabe nicht wünscht, kann er bis Ende 2026 sein Widerspruchsrecht ausüben.

Die neue Aktivrente

Die neue Aktivrente

Mit der Einführung des neuen § 3 Nr. 21 EStG sollen sozialversicherungspflichtige Einnahmen aus einer aktiven nichtselbständigen Beschäftigung in Höhe von 2.000 Euro (24.000 Euro/Jahr) monatlich ab 01.01.2026 steuerfrei gestellt werden, soweit der Steuerpflichtige die Regelaltersgrenze erreicht und weiterarbeitet. Es müssen weiterhin Arbeitgeberbeiträge zur RV entrichtet werden.

Ausgenommen sind Einnahmen aus nicht aktiven Tätigkeiten, der betrieblichen Altersversorgung und Abfindungen, Nachzahlungen oder sonstige Leistungen aus dem ersten Dienstverhältnis, die für Zeiträume gewährt werden bzw. die in Zeiträumen erdient wurden, in denen nicht oder noch nicht sämtliche Voraussetzungen der Aktivrente vorlagen. Außerdem muss der Steuerpflichtige keine Alterseinkünfte beziehen. Selbständige, Beamte und Minijobber fallen nicht unter die Regelung. Der Steuerfreibetrag wird nur für die Monate gewährt, in denen die Voraussetzungen vorliegen. Die Aktivrente ist beim Wohngeld als Einkommen zu berücksichtigen.

Der Arbeitgeber hat dazu Aufzeichnungspflichten im Lohnkonto zu erfüllen und entsprechendeAngaben in der Lohnsteuerbescheinigung zu machen.

Dies geht aus dem Regierungsentwurf des Aktivrentengesetzes hervor. Die Aktivrente war im noch vorangegangenen Entwurf zum Arbeitsmarktstärkungsgesetz enthalten. Die ebenfalls darin vorgesehenen steuerfreien Überstunden sowie Prämien bei Teilzeitbeschäftigung wurden wegen der Kritik und rechtlicher Unsicherheiten wieder verworfen.