Steuerermäßigung bei Wärmepumpe und PV-Anlage?

Steuerermäßigung bei Wärmepumpe und PV-Anlage?

Eine Photovoltaikanlage ist auch dann nicht nach § 35c des Einkommensteuergesetzes (EStG) begünstigt, wenn sie Strom für eine Wärmepumpe liefert. Das entschied das Finanzgericht Düsseldorf (Az. 14 K 1679/25 E).

Die Kläger hatten ihre Gasheizung durch eine Wärmepumpe ersetzt und zusätzlich eine Photovoltaikanlage mit Stromspeicher installiert. Das Gericht bewertete beide Anlagen getrennt: Die Wärmepumpe kann grundsätzlich steuerlich begünstigt sein, die Photovoltaikanlage dient jedoch der Stromerzeugung und gehört deshalb nicht zu den in der Energetische-Sanierungsmaßnahmen-Verordnung genannten Maßnahmen.

Auch der Hinweis auf eine besonders starke CO₂-Minderung führte zu keiner anderen Bewertung. Eine Photovoltaikanlage sei zudem weder eine Heizungsanlage noch eine Wärmequelle der Wärmepumpe. Die Klage wurde abgewiesen; die Revision zum Bundesfinanzhof ist zugelassen.
Sonderabschreibung trotz Abriss und Neubau

Sonderabschreibung trotz Abriss und Neubau

Mit Urteil vom 12.08.25 (Az. IX R 24/24) hat der BFH klargestellt, dass die Sonderabschreibung nach § 7 b EStG nicht gewährt wird, wenn ein bestehendes Gebäude abgerissen und durch einen Neubau an gleicher Stelle ersetzt wird.

Einer internen Verfügung der Finanzverwaltung kann jedoch entnommen werden, unter welchen Umständen ein Vermieter trotz Abriss und Neubau die Sonderabschreibung nach § 7 b EStG noch in Anspruch nehmen kann.

Entscheidend ist, dass zwischen dem Abriss und dem Neubau kein enger sachlicher Zusammenhang besteht.

Kann man dem Finanzamt plausibel nachweisen, dass der Neubau im Zeitpunkt des Abrisses noch gar nicht geplant war, dann müsste eine Sonderabschreibung möglich sein, sollte das Grundstück zu einem späteren Zeitpunkt doch wieder bebaut werden.

Im Urteilsfall wurde der enge sachliche Zusammenhang zwischen Abriss und Neubau bejaht, da der Bauantrag für den Neubau vor dem Abriss gestellt wurde und die Neubaumaßnahme unmittelbar nach dem Abriss begann.

Übernahme von Kosten durch den Mieter

Übernahme von Kosten durch den Mieter

Einnahmen können dem Steuerpflichtigen auch dann zufließen, wenn der Mieter eine Zahlung an einen Dritten erbringt und damit eine Schuld des Steuerpflichtigen tilgt (sogenannter abgekürzter Zahlungsweg; so ein Urteil des Finanzgerichts Berlin-Brandenburg vom 11.03.2026).

Zahlt der Mieter als Gegenleistung für die Überlassung der Mietsache ausschließlich die vom Vermieter zu tragenden Kosten, so führt die Begleichung dieser Verbindlichkeiten zu Einnahmen des Vermieters aus Vermietung und Verpachtung, die im Zeitpunkt der Zahlung durch den Mieter zugeflossen sind. Die Aufwendungen können zwar gleichzeitig beim Vermieter Werbungskosten darstellen, an der Einordnung als Einnahmen ändert dies jedoch nichts.

Darf der nach dem Mietvertrag vom Mieter zu tragende erhebliche Aufwand für eine Renovierung des Mietobjekts vom Mieter mit der Miete aufgerechnet werden und weist der Vermieter die Höhe dieses Aufwands nicht nach, so ist das Finanzamt hinsichtlich des vom Mieter getragenen Renovierungsaufwands, der für den Vermieter sowohl eine Mieteinnahme als auch Werbungskosten darstellt, zur Schätzung berechtigt.

Autoreparatur steuerlich absetzbar?

Autoreparatur steuerlich absetzbar?

In der Einkommensteuererklärung kann bei Handwerkerleistungen 20 Prozent des Arbeitslohns, höchstens aber 1.200 Euro, direkt von der Steuerschuld abgezogen werden.

Begünstigt sind aber nur Arbeiten, die in der selbst genutzten Wohnung bzw. Haus oder auf dem dazugehörigen Grundstück durchgeführt werden.

Aber zählt denn ein Pkw zum eigenen Haushalt? Dies hat der Bundesfinanzhof mit Urteil vom 13.05.2020 (IV R 4/18) eindeutig verneint. Ein Pkw und dessen Reparatur dient nicht dem Wohnen oder Leben in einem Haushalt, sondern der Fortbewegung vom und zum Haushalt. Ein Pkw ist kein Haushaltsgegenstand, sondern ein Fortbewegungsmittel.

Abschreibung von Tiny Häusern

Abschreibung von Tiny Häusern

Wird ein Tiny Haus vermietet, stellt sich in der Praxis oft die Frage, welche Nutzungsdauer für die Abschreibung zugrunde gelegt werden kann.

Bei Mobilheimen handelt es sich regelmäßig um Gebäude im bewertungsrechtlichen Sinne. Nach Auffassung der Finanzverwaltung ist dieser Grundsatz auch auf Tiny Häuser anzuwenden. Dies bedeutet, dass sich die Abschreibung für Gebäude nach den Abschreibungsgrundsätzen des § 7 Abs. 4 Satz 1 Nr. 2 EStG richtet. Nach § 7 Abs. 4 Satz 2 EStG kann aber auch eine kürzere Nutzungsdauer nachgewiesen werden.

Ist das Tiny Haus aber mit einem Wohnmobil oder einem Wohnwagen vergleichbar (Tiny Haus auf Rädern und verkehrsrechtlicher Straßenzulassung), kann eine betriebsgewöhnliche Nutzungsdauer von nur acht Jahren angenommen werden (siehe BMF 15.12.00, IV D 2-S 1551-188/00, Punkt 4.2.9).

Online-Kurse bei Vermietung

Online-Kurse bei Vermietung

Bei den Finanzämtern werden vermehrt Steuererklärungen eingereicht, in denen bei den Einkünften aus Vermietung und Verpachtung Werbungskosten für Onlinekurse angesetzt werden (Masterclass und Steuerclass).

Wenn die Werbungskosten den Masterclass Onlinekurs betreffen, dann dürfte ein Werbungskostenabzug möglich sein. Hier werden Grundlagen für eine Vermietung, die richtige Standortauswahl oder Finanzierungsmöglichkeiten vermittelt.

Hingegen werden bei dem Onlinekurs Steuerclass verschiedene Steuerstrategien rund um die vermögensverwaltende GmbH, um Stiftungen oder zur Erbschaft- und Umsatzsteuer thematisiert. Für die Vorstellung der verschiedenen steuerlichen Gestaltungsmöglichkeiten ist damit zu rechnen, dass hier ein Werbungskostenabzug bei den Vermietungs- und Verpachtungseinkünften versagt wird.

Zwangsversteigerung und Steuern

Zwangsversteigerung und Steuern

Der Eigentumsverlust aufgrund einer Zwangsversteigerung ist als Veräußerungsvorgang im Sinne des § 23 Abs. 1 Satz 1 Nr. 1 (privates Veräußerungsgeschäft) des Einkommensteuergesetzes zu werten.

Sofern Grundstücke innerhalb von 10 Jahren wieder veräußert werden, unterliegt der erzielte Gewinn der Einkommensteuer. Für die Berechnung der Frist ist jeweils das Datum des notariellen Vertrages ausschlaggebend. Im vorliegenden Fall hat der Bundesfinanzhof (BFH) dies auf einen Fall einer Zwangsversteigerung übertragen. Der Eigentumsverlust beruht hier auf einem Willensentschluss des Eigentümers – im Gegensatz zu einer Enteignung – weil er den Eigentumsverlust durch eine Befriedigung der Gläubiger verhindern kann. Für die Berechnung der Veräußerungsfrist ist auf die Abgabe des Meistgebots abzustellen. Die Eigentumsumschreibung im Grundbuch ist nicht maßgebend.

E-Rechnungen und Vermieter

E-Rechnungen und Vermieter

Seit dem 01.01.2025 ist die E-Rechnung (elektronische Rechnung) in Kraft getreten. Ein Vermieter wird als Unternehmer eingestuft und ist somit von den neuen Regelungen möglicherweise betroffen. Ob die E-Rechnung nun verpflichtend ist, ist davon abhängig, an wen die Immobilie vermietet wird. Wenn der Mieter diese privat nutzt, gilt dieser als Verbraucher und es werden keine E-Rechnungen benötigt. In allen anderen Fällen müssen die Vermieter handeln, vor allem gewerbliche Vermieter, aber auch private Vermieter können betroffen sein.

Allerdings ist zunächst nur vorgeschrieben, dass seit dem 01.01.2025 nur der Empfang von E-Rechnungen vorgeschrieben ist. Ausnahmen von der E-Rechnungspflicht gibt es dann, wenn Vermieter die Kleinunternehmerregelung in Anspruch nehmen. Dann sind sie nur zum Empfang derselben verpflichtet, müssen aber keine ausstellen. Für Kleinbetragsmieten unter 250 Euro dürfen ebenfalls weiterhin Papierrechnungen geschrieben werden.

Hausgeldrücklage und Steuern

Hausgeldrücklage und Steuern

Wohnungseigentümer zahlen planmäßig ein sogenanntes Hausgeld an die Eigentümergemeinschaft für kommende Instandhaltungen. Diese Zahlungen sind nach einem Urteil des Bundesfinanzhofs steuerlich erst abziehbar, wenn die Mittel tatsächlich eingesetzt werden.

Im entschiedenen Fall erkannte das Finanzamt die Hausgeldzahlungen der Kläger nicht als Werbungskosten bei den Vermietungseinkünften an. Es meinte, der Abzug könne erst in dem Jahr erfolgen, in dem die zurückgelegten Mittel für die tatsächlich angefallenen Erhaltungsmaßnahmen am Gemeinschaftseigentum verbraucht würden. Das Finanzgericht wies die Klage ab.

Auch die Revision der Kläger beim Bundesfinanzhof (BFH) hatte keinen Erfolg. Der Werbungskostenabzug fordere einen wirtschaftlichen Zusammenhang zwischen der Vermietungstätigkeit und den Aufwendungen. Die Kläger hätten den der Erhaltungsrücklage zugeführten Teil des Hausgeldes zwar erbracht und hierauf nicht mehr zurückgreifen können. Anlass für die Zahlung sei aber nicht die Vermietung, sondern die rechtliche Pflicht zum Aufbau der Rücklage für die Erhaltung des Gemeinschaftseigentums.

Ein Zusammenhang zur Vermietung entstehe erst, wenn die Gemeinschaft die angesammelten Mittel für Erhaltungsmaßnahmen tatsächlich verausgabt. Erst dann, so der BFH mit Urteil vom 14.01.2025 (Az. IX R 19/24), kommen die Mittel der Immobilie zugute.

Grundstücke und Kaufpreisaufteilung

Grundstücke und Kaufpreisaufteilung

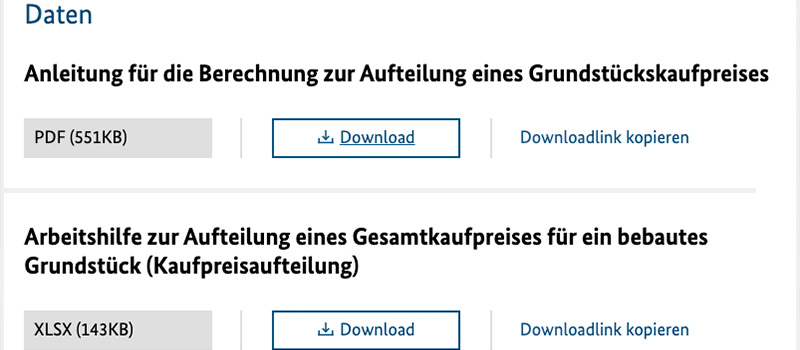
Das Bundesfinanzministerium (BMF) hat die Arbeitshilfe zur Kaufpreisaufteilung für ein bebautes Grundstück aktualisiert und die kostenlose Arbeitshilfe in Form eines Excel-Tools mit der Anleitung auf der Homepage herausgegeben. Sie können diese unter folgendem Link aufrufen: Arbeitshilfe Kaufpreisaufteilung.

Dabei handelt es sich um ein typisiertes Verfahren, mit der die Kaufpreisaufteilung selbst vorgenommen werden kann. Außerdem können vorhandene Kaufpreisaufteilungen auf Plausibilität geprüft werden. Laut BFH ist über das Wertermittlungsverfahren im jeweiligen Einzelfall zu entscheiden. Grundsätzlich kann einer vorhandenen vertraglichen Kaufpreisaufteilung gefolgt werden, dies sei allerdings besonders bei Zweifeln nicht bindend.

Die Kaufpreisaufteilung war auch Anlass eines Streitfalls vor dem Finanzgericht (FG) München. Ein gerichtlich bestelltes Sachverständigengutachten kam zu einer Abweichung von unter 10 % zu den tatsächlich realisierten Kaufpreisen. Darin konnten die Richter keine nennenswerten Verfehlungen zu tatsächlichen Verhältnissen erkennen. Und nur dann wäre auch eine Korrektur der vertraglichen Aufteilung zu begründen.

Die vertragliche Kaufpreisaufteilung war daher der Besteuerung zu Grunde zu legen (FG München, Urteil vom 10.04.2024 Az. 12 K 861/19).