Studium und doppelte Haushaltsführung

Studium und doppelte Haushaltsführung

Kosten für ein Zimmer am Studienort sind nicht automatisch als Mehraufwendungen einer doppelten Haushaltsführung abziehbar. Nach § 9 Abs. 1 Satz 3 Nr. 5 des Einkommensteuergesetzes (EStG) müssen unter anderem ein eigener Hausstand außerhalb des Ortes der ersten Tätigkeitsstätte und eine finanzielle Beteiligung an den Kosten der Lebensführung vorliegen. Diese Regeln gelten nach § 9 Abs. 4 Satz 8 EStG auch bei einer vollzeitigen Bildungsmaßnahme.

Das Finanzgericht Berlin-Brandenburg entschied am 23.6.2026 über einen Studenten der Humanmedizin, der während des Studiums am Studienort wohnte und keine eigenen Einkünfte hatte. Sein Lebensmittelpunkt lag nach seiner Darstellung weiterhin im Elternhaus. Dort hielt er sich an Wochenenden und in der vorlesungsfreien Zeit auf. Seine Eltern unterstützten ihn vollständig.

Der Kläger berief sich auf seine Beteiligung an Reinigung, Einkäufen, Gartenarbeit und Instandhaltung. Das Gericht sah darin jedoch keinen nachgewiesenen eigenen Hausstand. Ein Zimmer im Elternhaus genügt nicht. Erforderlich ist vielmehr eine wesentliche Mitbestimmung der Haushaltsführung. Auch eine finanzielle Beteiligung lag nach Auffassung des Gerichts nicht vor, weil der Kläger über keine eigenen Mittel verfügte.

Von den Eltern bereitgestellte und anschließend in den Haushalt zurückgezahlte Beträge ändern daran nichts. Die Mittel stammen wirtschaftlich weiterhin von den Eltern. Eine direkte Zahlung der Eltern an einen unabhängigen Dritten, etwa einer Semestergebühr an eine Universität, ist davon zu unterscheiden.

Gegen die Nichtzulassung der Revision wurde Beschwerde eingelegt (BFH, Az. VI B 48/26). In vergleichbaren Fällen kann ein Ruhen des Verfahrens nach § 363 Abs. 2 Satz 1 AO beantragt werden. Die steuerliche Bewertung hängt vom jeweiligen Einzelfall ab.
Wohnmobil und doppelte Haushaltsführung

Wohnmobil und doppelte Haushaltsführung

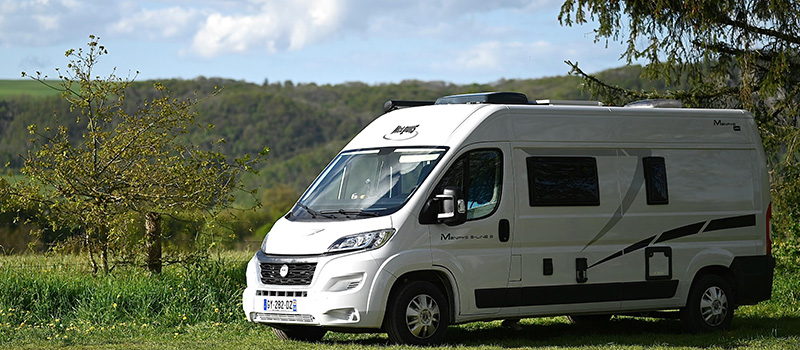
Ein Arbeitnehmer konnte die Kosten für ein Wohnmobil am Beschäftigungsort nicht als Mehraufwendungen einer doppelten Haushaltsführung geltend machen. Er hatte im September 2022 eine Stelle begonnen, die 72 Kilometer von seinem Familienwohnsitz entfernt lag. Das Wohnmobil stand auf einem vom Arbeitgeber zugewiesenen Stellplatz und verfügte unter anderem über Schlafplätze, Bad, Toilette und Kochzeile.

Der Arbeitnehmer machte unter anderem die Abschreibung für das Fahrzeug und die Kosten für 17 wöchentliche Familienheimfahrten geltend. Das Finanzamt lehnte die doppelte Haushaltsführung ab. Das Finanzgericht Baden-Württemberg stellte zwar fest, dass ein Wohnmobil grundsätzlich als Unterkunft am Beschäftigungsort geeignet sein kann. Entscheidend sei jedoch die dauerhafte räumliche Trennung vom Familienhaushalt.

Weil der Arbeitnehmer mit dem Wohnmobil regelmäßig zu seiner Familie fuhr, fielen beide Haushalte am Wochenende wieder räumlich zusammen. Eine dauerhaft an den Beschäftigungsort gebundene Zweitwohnung lag deshalb nach Auffassung des Gerichts nicht vor. Die Revision wurde nicht zugelassen; die Nichtzulassungsbeschwerde verwarf der BFH als unzulässig.

FG Baden-Württemberg, Urteil vom 17. September 2025, 4 K 221/25; BFH, Beschluss vom 3. Februar 2026, VI B 40/25, nicht dokumentiert.

Rundfunkbeitrag steuerlich absetzbar

Rundfunkbeitrag steuerlich absetzbar

Nach bisherigem Recht wird der Rundfunkbeitrag nicht steuerlich berücksichtigt. Eine Ausnahme gilt allerdings bei den Kosten der doppelten Haushaltsführung. Der Rundfunkbeitrag zählt hier zu den Unterkunftskosten, die mit maximal 1.000 Euro pro Monat berücksichtigt werden.

Der Bund der Steuerzahler (BdSt) unterstützt aktuell ein Musterverfahren vor dem Finanzgericht Mecklenburg-Vorpommern, damit Rundfunkbeiträge auch unabhängig von der Frage der doppelten Haushaltsführung steuermindernd angesetzt werden können (Az. 1 K 67/26).

Begründet wird die Klage laut Mitteilung des BdSt damit, dass der Zugang zu Rundfunk und Fernsehen allgemein zum sog. soziokulturellen Existenzminimum gezählt wird. Daher können sich Bürgergeldempfänger von der Zahlung freistellen lassen. Ebenso wird der Rundfunkbeitrag in manchen Bundesländern bei der Beamten-Mindestalimentation berücksichtigt. Der steuerliche Grundfreibetrag berücksichtigt den Rundfunkbeitrag dagegen nicht, obwohl er der Höhe nach an das Existenzminimum anknüpft. Der Gesetzgeber bestimmt zunächst im Sozialrecht die Höhe des Existenzminimums und ist an diesen Wert auch für das Steuerrecht gebunden. Er muss den Grundfreibetrag also entsprechend festlegen. Insofern stellt sich die Frage, ob Einkommensteuerpflichtige und beispielsweise Bürgergeldempfänger bei dieser existenznotwendigen Aufwendung gleichheitswidrig behandelt werden.

Steuerpflichtige sollten Einspruch gegen aktuelle Steuerbescheide einlegen und sich auf das Verfahren vor dem FG Mecklenburg-Vorpommern berufen.

Familienheimfahrten bei doppelter Haushaltsführung

Familienheimfahrten bei doppelter Haushaltsführung

Bei einer steuerlich anzuerkennenden doppelten Haushaltsführung kann eine Familienheimfahrt pro Woche mit der Entfernungspauschale geltend gemacht werden, also ab dem Jahr 2026 mit 0,38 Euro ab dem ersten Entfernungskilometer.

Bei Benutzung öffentlicher Verkehrsmittel sind die tatsächlichen Kosten gegen Nachweis absetzbar, sofern diese insgesamt jahresbezogen höher als die Entfernungspauschale sind. Wird ein Flugzeug genutzt, sind die tatsächlichen Kosten stets zusätzlich als Werbungskosten absetzbar.

Anerkannt werden nur Fahrten, die auch tatsächlich durchgeführt wurden. Steuerfreie Reisekostenvergütungen des Arbeitgebers, sowie vom Arbeitgeber gewährte Freifahrten müssen auf die Entfernungspauschale angerechnet werden. Nicht absetzbar sind wöchentliche Heimfahrten mit dem Firmenwagen, doch dafür muss auch kein geldwerter Vorteil versteuert werden.

Ein Urteil des Sächsischen Finanzgerichts aus dem Jahre 2024 zeigt, dass die Finanzämter durchaus prüfen, ob die Familienheimfahrten tatsächlich durchgeführt worden sind (Urteil vom 15.5.2024, 8 K 1068/23).

Zählt ein Wohnmobil als Unterkunft?

Zählt ein Wohnmobil als Unterkunft?

Kosten einer beruflich veranlassten doppelten Haushaltsführung sind als Werbungskosten abziehbar. In einigen Fällen möchte der Arbeitnehmer nicht in einer Zweitwohnung übernachten, sondern lieber in einem Wohnwagen oder einem Wohnmobil auf einem Campingplatz. Hier stellt sich die Frage, ob die Miete oder – bei Eigentum – die Abschreibung des Wohnwagens oder Wohnmobils als Kosten der Unterkunft gelten? Liegt überhaupt eine doppelte Haushaltsführung i.S. des § 9 Abs. 4 Nr. 5 EStG vor?

Das Finanzgericht Baden-Württemberg hat entschieden, dass eine doppelte Haushaltsführung nicht begründet

wird, wenn der Arbeitnehmer zwar unter der Woche im Wohnmobil am auswärtigen Arbeitsort wohnt, am Wochenende aber seine Familienheimfahrten jeweils mit dem Wohnmobil durchführt.

Das Finanzgericht hat jedoch angemerkt, dass etwas anderes gelten kann, wenn das Wohnmobil – oder ein Wohnwagen – am Wochenende nicht bewegt wird.

Doppelte Haushaltsführung und Stellplatzkosten

Doppelte Haushaltsführung und Stellplatzkosten

Im Rahmen einer doppelten Haushaltsführung können Aufwendungen für einen Kfz-Stellplatz zusätzlich zur Wohnungsmiete als Werbungskosten abgezogen werden. Dies hat der Bundesfinanzhof (BFH) entschieden.

Der Kläger unterhielt aus beruflichem Anlass eine angemietete Zweitwohnung. Die monatliche Miete einschließlich Nebenkosten lag über dem steuerlichen Höchstbetrag von 1.000 Euro für Unterkunftskosten. Daneben mietete der Kläger einen Kfz-Stellplatz für 170 Euro im Monat an, der an den Wohnungsmietvertrag gebunden war, und machte die Stellplatzmiete zusätzlich als Werbungskosten geltend.

Das Finanzamt lehnte dies unter Verweis auf den bereits ausgeschöpften Höchstbetrag ab. Das Finanzgericht wie auch der BFH bestätigten jedoch den zusätzlichen Abzug. Die Stellplatzkosten unterlägen nicht der Abzugsbeschränkung für die Unterkunftskosten, so der BFH mit Urteil vom 29.07.2025 (Az. VI R 4/23).

Doppelter Haushalt im Ausland

Doppelter Haushalt im Ausland

Ab Mitte 2026 wird die Familienkasse laut der Bundesagentur für Arbeit (BA) erste Kindergeldfälle automatisiert festsetzen. Das wird eine Vorstufe auf dem Weg zum antragslosen Kindergeld, damit der Aufwand für alle Beteiligten reduzieren soll.

2025 wurde nicht nur mehr Kindergeld gezahlt, sondern auch Kinderzuschlag. Rund 55 Milliarden Euro Kindergeld hat die Familienkasse im vergangenen Jahr ausgezahlt. Das seien 800 Millionen Euro mehr als vor einem Jahr, teilte die Bundesagentur für Arbeit in Nürnberg mit. Für 17,57 Millionen Kinder erhielten Familien 2025 Kindergeld.

Außerdem bekamen Familien mit geringem und mittlerem Einkommen für 1,45 Millionen Kinder einen Kinderzuschlag. Die Auszahlungen summierten sich laut der Bundesagentur auf 3,28 Milliarden – rund 300 Millionen Euro mehr als im Jahr 2024. In der von der schwarz-roten Bundesregierung eingesetzten Sozialstaatskommission wird unter anderem die Zusammenführung von Wohngeld und Kinderzuschlag diskutiert.

Doppelte Haushaltsführung und Ein-Personen-Haushalt

Doppelte Haushaltsführung und Ein-Personen-Haushalt

Mit Urteil vom 29.04.2025 entschied der Bundesfinanzhof (BFH), dass das Vorliegen eines eigenen Hausstands am Lebensmittelpunkt unter anderem eine finanzielle Beteiligung an den Kosten der Lebensführung erfordert, was jedoch insoweit nur bei einem Mehrpersonenhaushalt (z.B. im Rahmen eines Mehrgenerationenhaushalts) relevant wird. Dies folgt schon aus dem Tatbestandsmerkmal „Beteiligung“. Nur wenn mehrere Personen einen gemeinsamen Haushalt führen, kann sich der Einzelne an den Kosten dieses Haushalts und damit den Kosten der Lebensführung „beteiligen“.

Führt der Steuerpflichtige dagegen einen Ein-Personen-Haushalt, stellt sich die Frage nach der finanziellen Beteiligung an den Kosten dieses Haushalts nicht, da die Kosten der Lebensführung zwangsläufig von dem Steuerpflichtigen des Ein-Personen-Haushalts getragen werden. Dies gilt unabhängig davon, woher die hierfür erforderlichen Mittel stammen, wie z.B. aus eigenen Einkünften, staatlichen Transferleistungen, Darlehen, Unterhaltsleistungen oder Geldgeschenken.

Im Streitfall ging es um einen 28-jährigen Studenten, der nach abgeschlossener Ausbildung studierte und während des Studiums bei seinen Eltern einen eigenen Hausstand innehatte sowie im Studentenwohnheim wohnte. Vorher hatten das Finanzamt und das Finanzgericht aufgrund der sehr geringen Kostenbeteiligung die Geltendmachung von Aufwendungen im Rahmen der Doppelten Haushaltsführung versagt.

Zweitwohnungssteuer bei doppelter Haushaltsführung

Zweitwohnungssteuer bei doppelter Haushaltsführung

Auf Zweitwohnungen erheben viele Städte und Gemeinden eine Zweitwohnungssteuer, um zusätzliche Einnahmequellen zu erschließen. Dies betrifft sowohl Eigentümer, als auch Mieter, die neben ihrer Hauptwohnung eine Zweitwohnung unterhalten. Im Rahmen einer doppelten Haushaltsführung ist die Zweitwohnungssteuer zwar absetzbar, fällt aber unter die Unterkunftskosten, die nur bis zu einem Höchstbetrag von 1.000 Euro pro Monat (12.000 Euro pro Jahr) steuerlich geltend gemacht werden können. In diese Höchstgrenze fließen auch noch weitere laufend anfallende Kosten für die Unterkunft, wie Wohnungsmiete, Kfz-Stellplatzmiete, Betriebskosten usw. ein. Der Höchstbetrag kann somit schnell erreicht werden, so dass sich die Zweitwohnungssteuer nicht mehr steuermindernd auswirkt.

Fahrzeit bei doppeltem Haushalt

Fahrzeit bei doppeltem Haushalt


Liegen Hauptwohnung und erste Tätigkeitsstätte lediglich 30 km auseinander und beträgt die Fahrzeit mit dem Auto etwa eine Stunde, ist eine doppelte Haushaltsführung nicht anzuerkennen. Dies hat das Finanzgericht Münster mit Urteil vom 6. Februar 2024 entschieden.

Die Kläger haben als Eheleute einen gemeinsamen Hausstand. Der Kläger war im Streitjahr als Geschäftsführer bei einer etwa 30 km entfernt ansässigen Arbeitgeberin angestellt und mietete eine Zweitwohnung in ca. 1 km Entfernung von seiner Arbeitsstätte.

Das Finanzamt erkannte die von den Klägern geltend gemachten Kosten für eine doppelte Haushaltsführung (Miete und Einrichtung der Zweitwohnung, Mehraufwendungen für Verpflegung und wöchentliche Familienheimfahrten) nicht als Werbungskosten an, denn dem Kläger sei zuzumuten, arbeitstäglich die Strecke zwischen Hauptwohnung und Tätigkeitsstätte mit dem Pkw zurückzulegen.

Im Streitfall fielen der Ort des eigenen Hausstandes und der Beschäftigungsort des Klägers nicht auseinander. Beide lägen vielmehr unabhängig von Gemeindegrenzen am selben Ort, da es ihm zuzumuten sei, die Strecke arbeitstäglich zurückzulegen. Hiervon sei bei Wegezeiten von etwa einer Stunde noch auszugehen. Da die üblichen Wegezeiten maßgeblich seien, seien zeitweise Verzögerungen aufgrund von Baustellen nicht zu berücksichtigen.

Auf die Dauer bei Nutzung öffentlicher Verkehrsmittel komme es nicht an, weil der Kläger nicht nachvollziehbar dargelegt habe, dass er tägliche Fahrten auf diese Weise zurückgelegt hätte. Tatsächlich habe er sämtliche Fahrten, einschließlich der Kurzstrecke von 1 km zwischen Zweitwohnung und Arbeitsstätte, mit dem Dienstwagen zurückgelegt. Für dieses Fahrzeug habe er keine Kosten zu tragen gehabt, da es sich um einen Wagen seiner Arbeitgeberin gehandelt habe. Zudem habe der Kläger selbst vorgetragen, im Rahmen seiner Geschäftsführertätigkeit vor Ort auf das Fahrzeug angewiesen zu sein.