Kostenübernahme bei Heimunterbringung

Kostenübernahme bei Heimunterbringung

Wenn Eltern in einem Pflege- oder Altenheim untergebracht sind, müssen oftmals die Kinder einen Teil der Aufwendungen übernehmen bzw. müssen Unterhaltszahlungen leisten.

Erfolgt die Heimunterbringung wegen Pflegebedürftigkeit, Behinderung oder Krankheit, können die Kinder die Heimkosten als außergewöhnliche Belastungen allgemeiner Art absetzen, wobei das Finanzamt eine zumutbare Belastung und gegebenenfalls die so genannte Haushaltsersparnis anrechnet. Abziehbar sind nicht nur die Pflegekosten, sondern auch die Kosten für Unterkunft und Verpflegung.

Die Übernahme der Kosten einer Heimunterbringung für einen Elternteil ist aber nur dann zwangsläufig und damit abzugsfähig, wenn die untergebrachte Person kein oder nur ein geringes Vermögen besitzt und soweit ihre eigenen Einkünfte und Bezüge zur Deckung dieser Kosten nicht ausreichen.

Erfolgt die Heimunterbringung aus Altersgründen in einem Altenheim, Altenwohnheim oder Seniorenwohnstift, gelten die Aufwendungen als typische Unterhaltsleistungen und können allenfalls bis zum Unterhaltshöchstbetrag abgesetzt werden. Dies ist jedoch nur dann möglich, wenn die eigenen Einkünfte und Bezüge des Elternteils weniger als die Summe aus Unterhaltshöchstbetrag und Anrechnungsfreibetrag betragen.
Elektronische Steuerbescheide ab 2027

Elektronische Steuerbescheide ab 2027

Vorgesehen war ursprünglich, dass elektronische Steuerbescheide bereits ab dem 01.01.2026 zur Regel werden sollten und Bescheide in Papierform die Ausnahme werden sollten. Nun wurde durch den Gesetzgeber beschlossen, dass die Neuregelung doch erst ab dem 01.01.2027 gelten soll, so dass Steuerpflichtige ihre Bescheide 2026 weiterhin in Papierform erhalten, sofern sie beim Finanzamt nicht ausdrücklich in die elektronische Bekanntgabe eingewilligt haben.

Sofern ein Steuerpflichtiger die digitale Bescheidbekanntgabe nicht wünscht, kann er bis Ende 2026 sein Widerspruchsrecht ausüben.

Abgabefrist Einkommensteuererklärung 2024

Abgabefrist Einkommensteuererklärung 2024

Seit dem Ausbruch der Corona-Krise wurden die Abgabetermine für die Einkommensteuererklärungen der letzten Jahre verlängert. Für die Einkommensteuererklärung 2024 gelten letztmalig verlängerte, aber kürzere Abgabefristen als im letzten Jahr. Steuerpflichtige, die nicht steuerlich beraten bzw. vertreten sind und ihre Erklärung selbst erstellen, mussten diese bis zum 31.07.2025 beim Wohnsitzfinanzamt einreichen.

Wenn die Einkommensteuererklärung durch einen Steuerberater, Lohnsteuerhilfeverein o. ä. erstellt wird, gilt eine verlängerte Frist zur Abgabe bis zum 30.04.2026.

Einmalzahlung Direktversicherung

Einmalzahlung Direktversicherung

Das BFH-Urteil vom 30.10.2025 (X R 25/23) bestätigt, dass die Kapitalauszahlung aus einer ab 2005 abgeschlossenen und steuerfrei besparten betrieblichen Direktversicherung, in der Regel keine begünstigten „außerordentlichen Einkünfte“ nach § 34 Abs. 2 Nr. 4 EStG darstellt (Vergütungen für mehrjährige Tätigkeiten).

Der ermäßigte Steuersatz ("Fünftel-Regelung") kommt nicht zur Anwendung, da die Einmalzahlung nicht außergewöhnlich sei, befand der Bundesfinanzhof.

Steuerliche Behandlung Negativzinsen

Steuerliche Behandlung Negativzinsen

Der Bundesgerichtshof (BGH) hatte in verschiedenen Urteilen klargestellt, dass Verwahrentgeltklauseln von Banken für Giro-, Tagesgeld- und Sparkonten unwirksam sind. Somit müssen die einbehaltenen Negativzinsen auf Antrag den betroffenen Kunden wieder zurückerstattet werden.

Die Finanzverwaltung hat dazu mitgeteilt, dass die Erstattungen nicht als Kapitalerträge zu versteuern sind. Denn einbehaltene Negativzinsen sind keine negativen Einnahmen aus Kapitalvermögen, sondern Werbungskosten. Und Werbungskosten sind bei Kapitalerträgen, die der Abgeltungsteuer unterliegen, nicht mehr abziehbar. Soweit die Negativzinsen also nicht als Werbungskosten abgezogen wurden, handelt es sich bei der Rückerstattung nicht um Kapitaleinnahmen, sondern um die steuerlich nicht relevante Rückgewähr einer zu Unrecht erhobenen Gebühr.

Winterdienst steuerlich absetzbar

Winterdienst steuerlich absetzbar

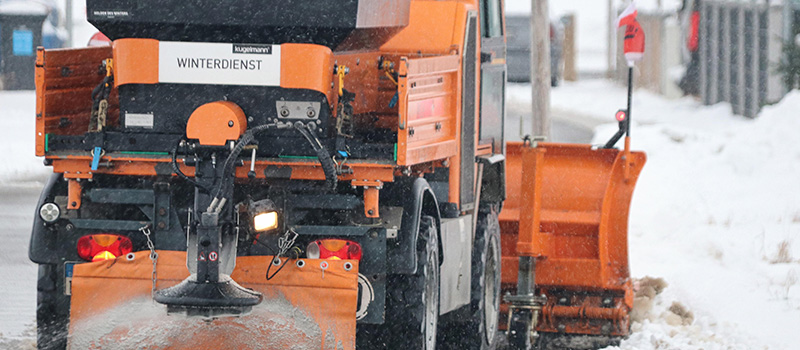
Der Winter bringt nicht nur Freude durch Schnee und Eis, sondern auch Pflichten für Grundstückseigentümer mit sich: das Räumen und Streuen von Gehwegen, um die Sicherheit von Passanten zu gewährleisten. Da das Schneeräumen oft mühsam und zeitaufwendig ist, beauftragen viele Menschen einen Dienstleister, wie z.B. Winterdienst, Hausmeisterservice oder auch Gärtner.

Die damit verbundenen Kosten können sowohl von Hauseigentümern als auch von Mietern steuerlich geltend gemacht werden. Der Winterdienst fällt unter die haushaltsnahen Dienstleistungen gemäß § 35a EStG. Hierbei dürfen 20 Prozent der Arbeitskosten, maximal 4.000 Euro pro Jahr, von der Steuerlast abgezogen werden. Materialkosten, wie Streusalz oder Splitt, sind nicht begünstigt.

Damit die Kosten für den Winterdienst vom Finanzamt anerkannt werden, müssen folgende Voraussetzungen erfüllt sein: Die Kosten für Arbeitsleistung müssen auf der Rechnung des Dienstleisters klar erkennbar sein, keine Barzahlung, ausschließlich die Zahlung per Banküberweisung ist abzugsfähig. Auch muss der Einsatz im Zusammenhang mit den vorgeschriebenen Räum- und Streupflichten stehen, etwa dem Freihalten von Gehwegen oder der Hauszufahrt.

Doppelte Haushaltsführung und Stellplatzkosten

Doppelte Haushaltsführung und Stellplatzkosten

Im Rahmen einer doppelten Haushaltsführung können Aufwendungen für einen Kfz-Stellplatz zusätzlich zur Wohnungsmiete als Werbungskosten abgezogen werden. Dies hat der Bundesfinanzhof (BFH) entschieden.

Der Kläger unterhielt aus beruflichem Anlass eine angemietete Zweitwohnung. Die monatliche Miete einschließlich Nebenkosten lag über dem steuerlichen Höchstbetrag von 1.000 Euro für Unterkunftskosten. Daneben mietete der Kläger einen Kfz-Stellplatz für 170 Euro im Monat an, der an den Wohnungsmietvertrag gebunden war, und machte die Stellplatzmiete zusätzlich als Werbungskosten geltend.

Das Finanzamt lehnte dies unter Verweis auf den bereits ausgeschöpften Höchstbetrag ab. Das Finanzgericht wie auch der BFH bestätigten jedoch den zusätzlichen Abzug. Die Stellplatzkosten unterlägen nicht der Abzugsbeschränkung für die Unterkunftskosten, so der BFH mit Urteil vom 29.07.2025 (Az. VI R 4/23).

Digitale Steuererklärung „okELSTER“

Digitale Steuererklärung „okELSTER“

Ab dem 1. Juli 2026 soll die neue Funktion „okElster“ in der App „MeinElster+“ verfügbar sein. Diese soll für viele Steuerpflichtige die Erklärung deutlich unkomplizierter, schneller und verständlicher machen.

Hinter „okElster“ steckt die Idee, dass viele Daten nicht mehr selbst eingetragen werden müssen. Informationen zu Gehalt, Rentenzahlungen oder abgeführten Steuern liegen den Behörden ohnehin bereits digital vor, diese werden dann automatisch in die Steuererklärung übernommen.

Sind alle Angaben richtig, reicht es, den Vorschlag in der App zu bestätigen. Fehlende oder falsche Angaben können in der App ergänzt bzw. korrigiert werden. Die Daten werden dann digital an das Finanzamt übermittelt.

Einkünfte aus Krypto-Lending

Einkünfte aus Krypto-Lending

Erträge aus der entgeltlichen Überlassung des Kryptowerts Bitcoin (sog. Krypto-Lending) unterliegen nicht der pauschalen Abgeltungsteuer, sondern sind mit dem individuellen Steuersatz zu versteuern, so eine Entscheidung des Finanzgerichts Köln.

Vergütungen aus der Überlassung von Kryptowerten in Form von Bitcoins stellen keine sonstigen Kapitalforderungen im Sinne des § 20 Abs. 1 Nr. 7 EStG dar, auf die die pauschale Abgeltungsteuer von 25 Prozent anzuwenden sei. Vielmehr handele es sich um sonstige Einkünfte nach § 22 Nr. 3 EStG, die dem individuellen Steuersatz zu unterwerfen seien. Beim Krypto-Lending werde keine Kapitalforderung, die auf die Zahlung von Geld gerichtet sei, überlassen. Zwar würden Kryptowerte zunehmend als Zahlungsmittel akzeptiert. Maßgeblich sei jedoch, dass Kryptowerte gerade kein gesetzliches Zahlungsmittel darstellten.

Die Revision zum Bundesfinanzhof (BFH) wurde zugelassen und ist dort unter dem Aktenzeichen VIII R 23/25 anhängig.

Einkommensteuererklärung 2025

Einkommensteuererklärung 2025

Wie schon bei den Vordrucken 2019-2024 wird darauf hingewiesen, dass die Finanzverwaltung auf die Angabe der von den Mitteilungspflichtigen Stellen elektronisch übermittelten Daten (eDaten) in der Einkommensteuererklärung verzichtet. Die Erstellung der Steuererklärung soll dadurch wesentlich erleichtert werden.

Betroffen hiervon ist der Mantelbogen, die Anlage Vorsorgeaufwand, die Anlage Kind, die Anlage N, die Anlage R und auch die ab 2020 neu eingeführte Anlage R-AV/bAV. Auf den jeweiligen Anlagen wird darauf hingewiesen, dass für die mit einem e gekennzeichneten Zeilen (dunkelgrüne Anordnung) Daten in der Regel vorliegen und daher – wenn sie zutreffend sind – nicht ausgefüllt werden müssen.

Die Einkommensteuererklärungen für die Gewinneinkünfte sind für nach dem 31.12.2010 beginnende Veranlagungszeiträume nach amtlich vorgeschriebenem Datensatz elektronisch durch Datenfernübertragung zu übermitteln.

Als „neu“ gekennzeichnet ist z.B. der Hinweis, dass digitale Belege auch direkt mit den entsprechenden Eingabefeldern der Einkommensteuererklärung verknüpft werden können.

Weiterhin gibt es Neuerungen zur Steuerbefreiung von Photovoltaikanlagen, für die Einkommensteuererklärung einer verstorbenen Person, zur Religionsabfrage, Anlage WA-ESt 2025 (Beendigung der unbeschränkten Steuerpflicht),  eine Erklärung zur Veranlagung von Alterseinkünften und zu den Bestattungskosten wurde eine neue Zeile eingefügt, um den Gesamtwert des Nachlasses zu bestimmen.